






A Terceira Turma do Superior Tribunal de Justiça (STJ) manteve decisão que impediu um banco de retomar um caminhão financiado por uma empresa de Goiânia, após reconhecer a cobrança abusiva de juros no contrato. O Itaú Unibanco Holding S.A havia ajuizado ação de busca e apreensão porque a empresa deixou de pagar parcelas do financiamento. Entretanto, a corte considerou que a cobrança de juros capitalizados diariamente, sem a indicação da taxa correspondente, descaracterizou a mora da devedora, impedindo a apreensão do veículo com esse fundamento.
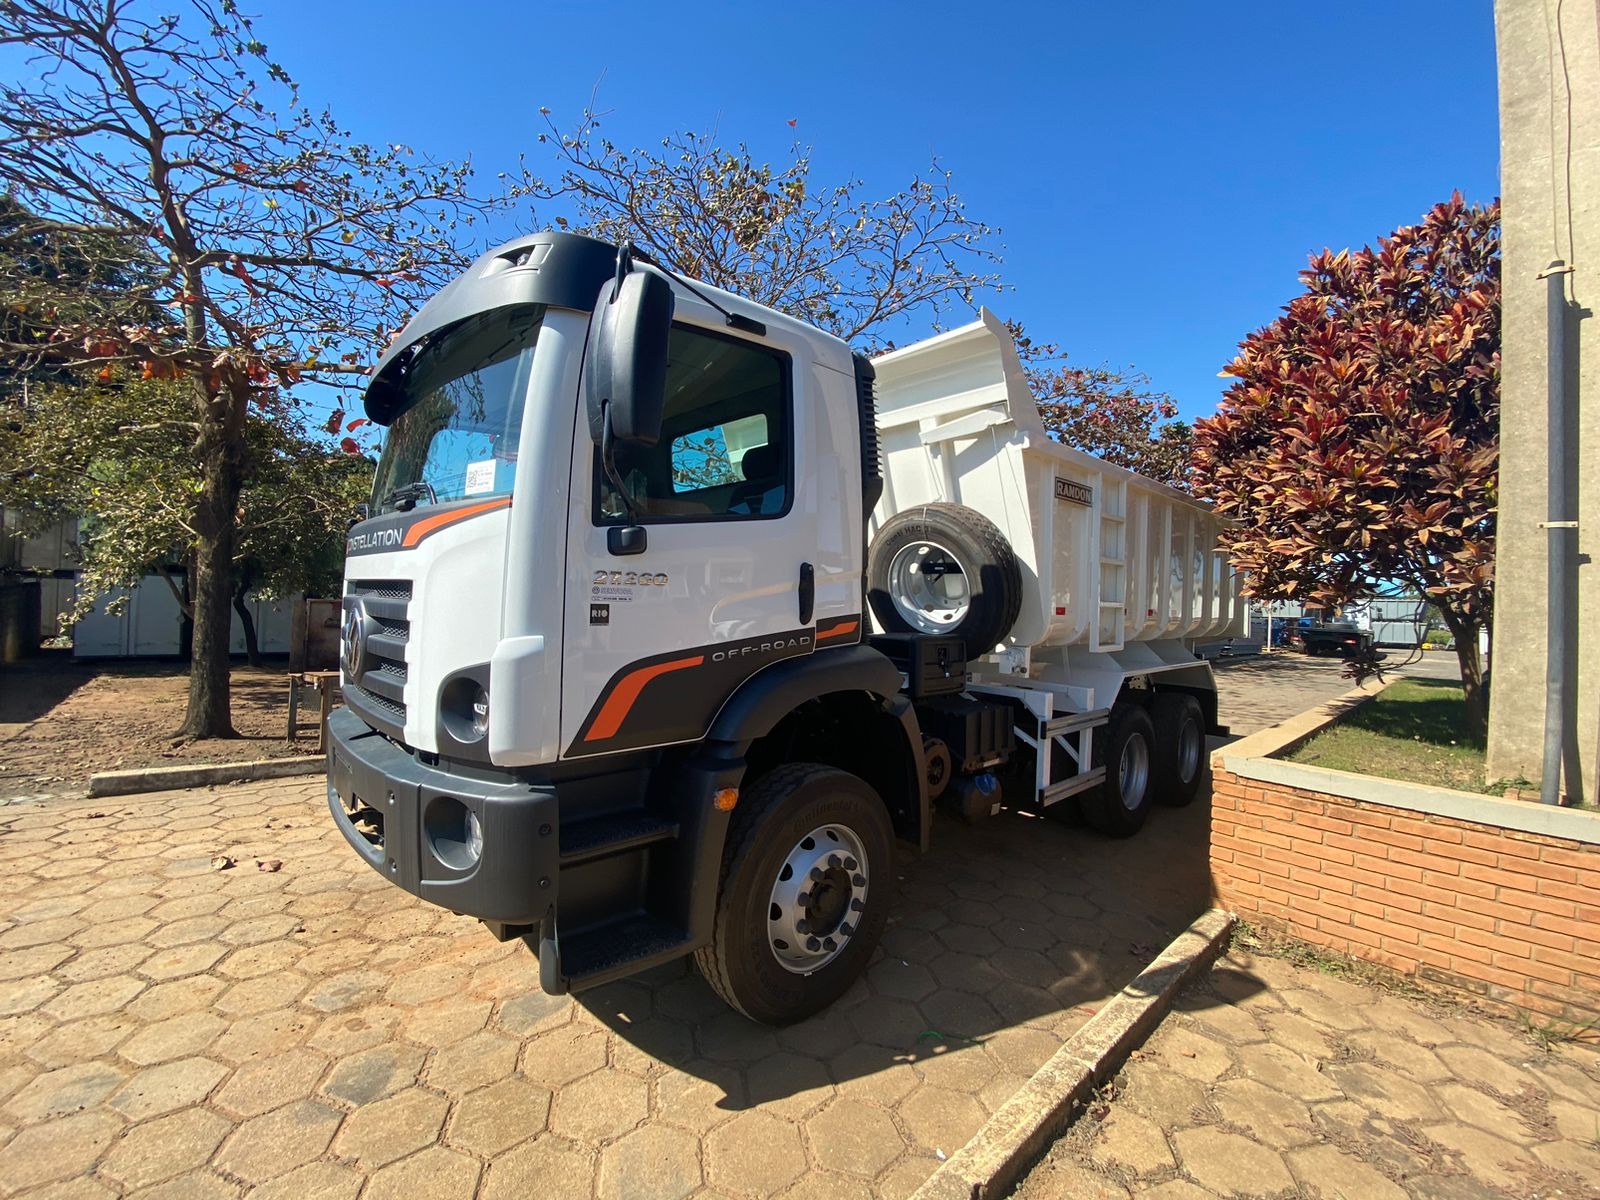
O financiamento, firmado por meio de uma cédula de crédito bancário, tinha valor de R$ 729.867,08, com pagamento previsto em 60 parcelas mensais. Diante da falta de pagamento, o banco declarou o vencimento antecipado da dívida, apontou saldo devedor de R$ 565.255,55 e pediu à Justiça a apreensão do caminhão Volkswagen Constellation, ano 2023, oferecido como garantia do contrato.
A empresa, representada pelo advogado Matheus Vinicius Alves Rodrigues Lima, apresentou contestação com pedido de reconvenção, instrumento pelo qual o réu também formula pedidos contra o autor da ação. A defesa sustentou que o contrato previa a capitalização diária dos juros remuneratórios, mas informava apenas as taxas mensal de 0,93% e anual de 11,74%, sem especificar o percentual diário. Segundo o advogado, essa omissão impedia a empresa de conhecer previamente a evolução da dívida e violava o dever de informação previsto no Código de Defesa do Consumidor.
Com base nesse argumento, a defesa pediu o reconhecimento da abusividade da cláusula, a revisão do saldo devedor e a restituição de valores eventualmente pagos a maior. Também requereu a improcedência da ação de busca e apreensão, sustentando que a cobrança de encargos abusivos durante o período normal do contrato afastava a mora, requisito necessário para a retomada judicial do veículo.
A Justiça de Goiás acolheu o entendimento sobre a irregularidade contratual e julgou improcedente o pedido de busca e apreensão. A decisão foi mantida pelo Tribunal de Justiça de Goiás (TJGO). O banco recorreu ao STJ, alegando que a capitalização diária era permitida pela legislação e que a indicação das taxas mensal e anual, juntamente com o Custo Efetivo Total (CET), seria suficiente para informar os encargos ao contratante.
Entendimento do STJ
O relator, ministro Moura Ribeiro, afastou os argumentos da instituição financeira. Segundo ele, embora a capitalização diária de juros seja permitida, o contrato precisa informar expressamente a taxa diária aplicada. A ausência dessa informação viola os artigos 6º, inciso III, 46 e 52 do Código de Defesa do Consumidor. O ministro também aplicou o Tema 28 dos recursos repetitivos do STJ, que estabelece que a cobrança abusiva de juros e encargos durante o período de normalidade contratual descaracteriza a mora do devedor.
O STJ também manteve o entendimento sobre a possibilidade de aplicação da multa prevista no artigo 3º, § 6º, do Decreto-Lei nº 911/1969, equivalente a 50% do valor originalmente financiado, caso o veículo tenha sido alienado e não possa ser devolvido após a improcedência da ação. Por unanimidade, a Terceira Turma não conheceu do recurso especial do banco e majorou os honorários advocatícios anteriormente fixados em favor da empresa.