




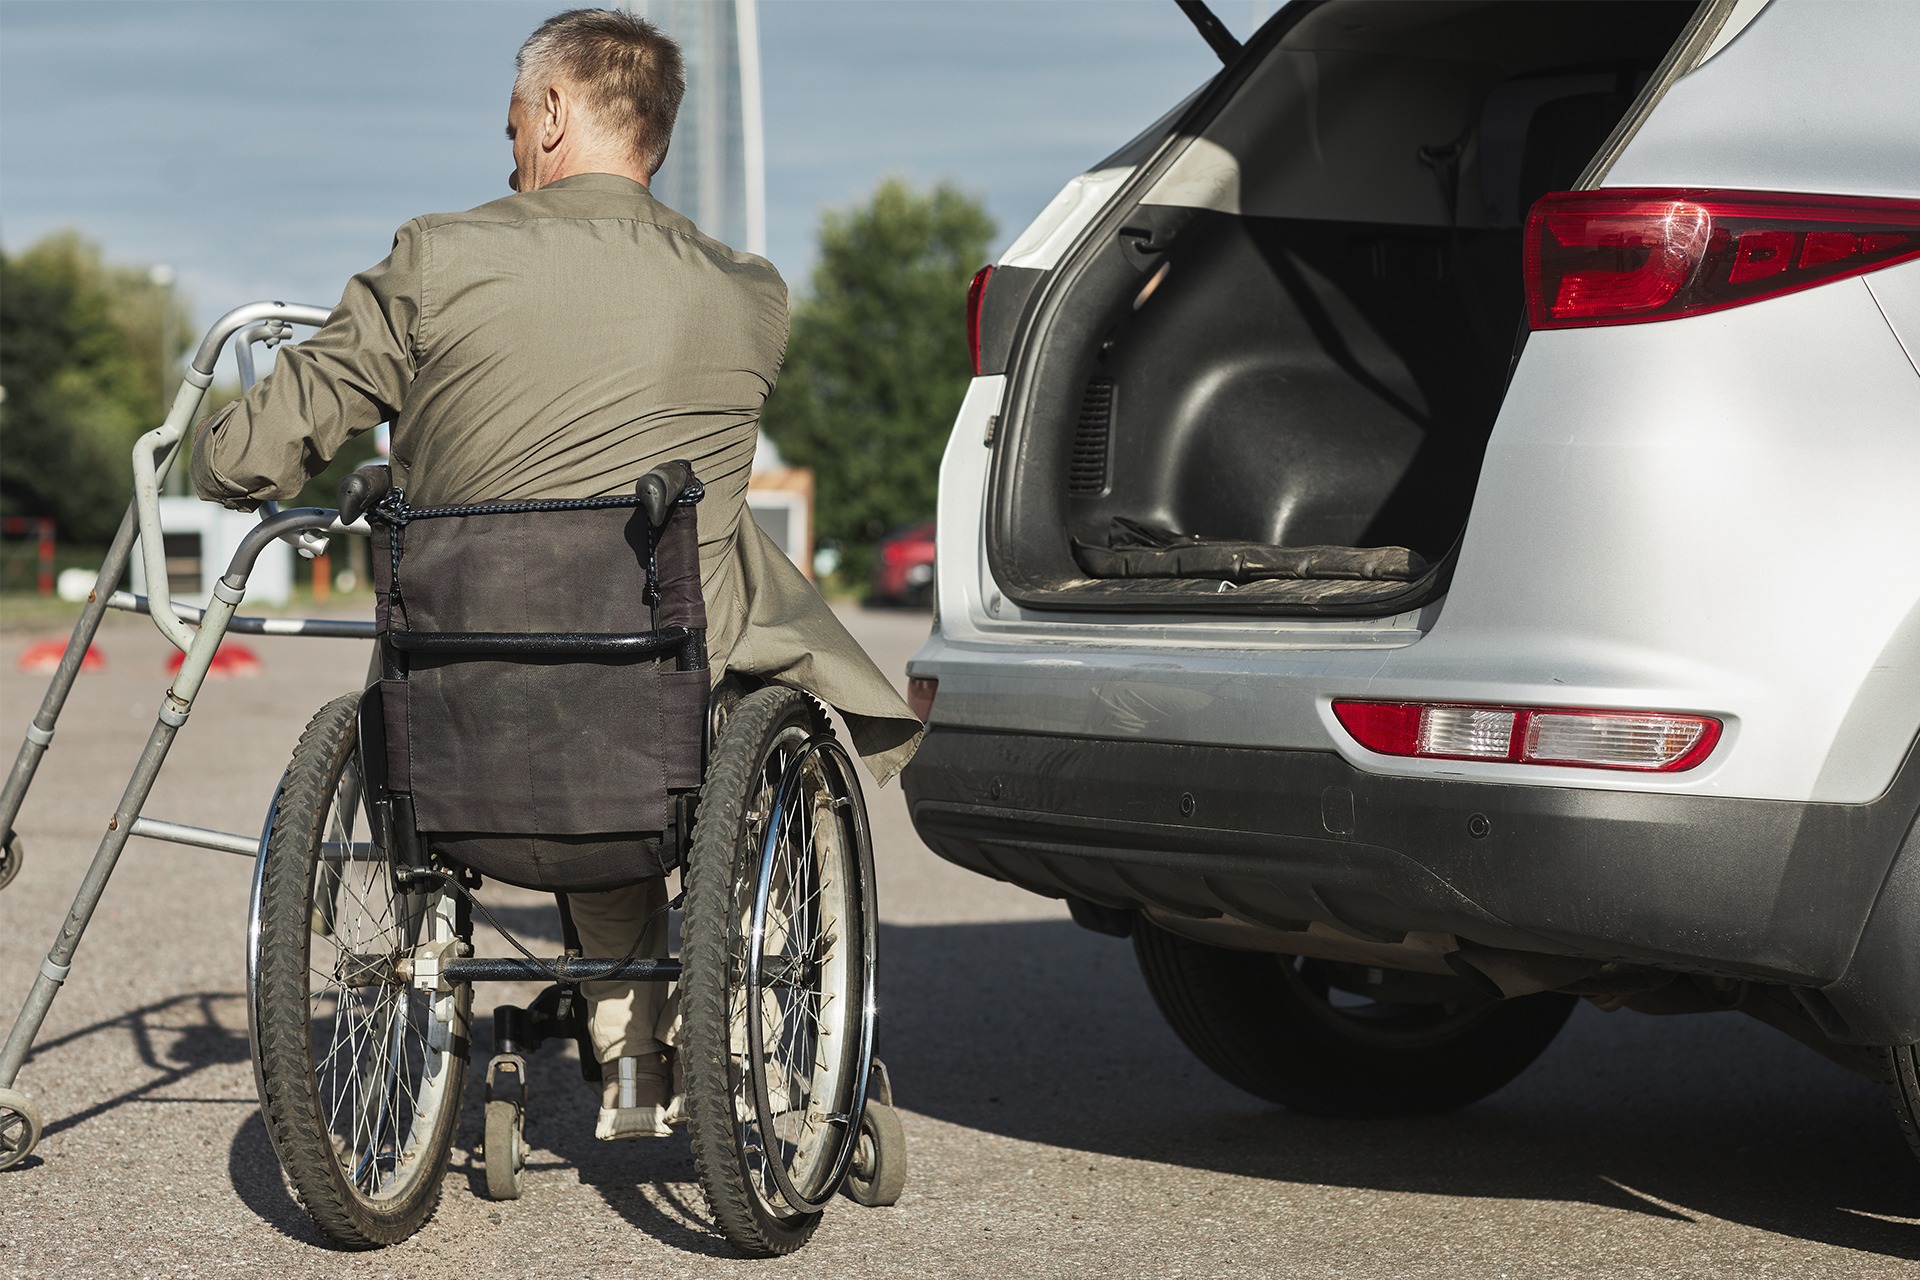
O Estado de Goiás não poderá negar pedidos de isenção de IPVA e ICMS para aquisição de veículos por pessoas com deficiência apenas com base no tipo ou grau da deficiência, na capacidade do beneficiário para dirigir ou na ausência de adaptação especial no automóvel. A determinação é da 7ª Vara da Fazenda Pública Estadual de Goiânia, em tutela de urgência concedida em ação civil pública proposta pelo Ministério Público de Goiás (MPGO).
Na prática, a decisão impede que esses critérios sejam utilizados, isoladamente, como motivo suficiente para indeferir o benefício fiscal. Isso significa que a Administração deverá analisar os demais requisitos legais de cada pedido, sem excluir o interessado apenas porque sua deficiência se enquadra em determinada modalidade ou classificação, porque ele pode conduzir veículo ou porque o automóvel não necessita de adaptação.
A medida não representa concessão automática das isenções. Permanecem válidas as demais exigências previstas em lei e em regulamentos que não foram questionadas na ação, como apresentação de documentos, limites de valor e comprovação da condição de pessoa com deficiência.
A ação foi ajuizada pela 39ª Promotoria de Justiça de Goiânia, com atuação da promotora de Justiça Miryam Belle Moraes da Silva Falcão. O MPGO questionou critérios administrativos adotados pelo Estado que, segundo a instituição, poderiam restringir de forma indevida o acesso de pessoas com deficiência aos benefícios fiscais.
O que o Estado não poderá usar sozinho para negar o benefício
A decisão estabelece que um pedido de isenção não poderá ser indeferido exclusivamente porque a pessoa apresenta determinada modalidade de deficiência, inclusive auditiva, ou porque a condição foi classificada em certo grau.
Também não poderá haver negativa apenas porque a pessoa tem capacidade para dirigir veículo automotor ou porque o carro escolhido não exige adaptação especial.
Isso não impede que esses elementos sejam considerados dentro da análise global do pedido, desde que não funcionem, isoladamente, como barreira automática à concessão do benefício.
Investigação começou após negativa a pessoa com deficiência auditiva
A atuação do MPGO começou depois da apuração de um caso em que uma pessoa com deficiência auditiva teve negados pedidos de isenção de ICMS para compra de veículo e de IPVA.
Segundo a Promotoria, a primeira negativa ocorreu sob o argumento de que o automóvel não necessitava de adaptação. Depois da apresentação de recurso administrativo, outro fundamento foi acrescentado: o de que a deficiência auditiva não estaria incluída nos critérios considerados aptos à concessão dos benefícios.
A partir desse episódio, o MPGO concluiu que a questão poderia atingir outras pessoas, porque os mesmos parâmetros estavam presentes em normas, orientações e procedimentos administrativos utilizados na análise de pedidos semelhantes.
Conceito mais amplo de pessoa com deficiência
Na ação, o Ministério Público sustenta que a análise dos benefícios deve observar o conceito de pessoa com deficiência previsto na Convenção sobre os Direitos das Pessoas com Deficiência e na Lei Brasileira de Inclusão.
Por esse modelo, a deficiência não é definida apenas pelo diagnóstico ou pelo grau de limitação funcional. Também devem ser consideradas as barreiras que, em interação com impedimentos de longo prazo de natureza física, mental, intelectual ou sensorial, podem limitar a participação plena e efetiva da pessoa na sociedade.
A tese do MPGO é que classificações administrativas não podem reduzir esse conceito nem excluir automaticamente grupos de pessoas que estejam protegidos pela legislação.
Deficiência auditiva
Um dos pontos centrais da ação é a inclusão das pessoas com deficiência auditiva entre aquelas que podem ter acesso aos benefícios, desde que preenchidos os demais requisitos.
O MPGO citou, entre os fundamentos apresentados, decisão do Supremo Tribunal Federal na Ação Direta de Inconstitucionalidade por Omissão nº 30, relacionada à exclusão de pessoas com deficiência auditiva de benefício fiscal para aquisição de veículos.
Também foram mencionados julgamentos do STF envolvendo restrições ligadas ao grau da deficiência e a Súmula nº 40 do Tribunal de Justiça de Goiás, segundo a qual a pessoa com deficiência tem direito à aquisição de veículo destinado ao seu transporte com isenção de ICMS e IPVA, independentemente de ter ou não capacidade para conduzi-lo.
Quem é alcançado pela decisão
A tutela de urgência vale para os pedidos administrativos ainda pendentes de decisão definitiva e para novos requerimentos apresentados durante a tramitação da ação, dentro dos limites fixados pela Justiça.
A medida, porém, não determina a reabertura automática de processos administrativos que já tenham sido definitivamente encerrados.
Também não houve determinação para devolução de valores pagos anteriormente nem para anulação de lançamentos tributários já constituídos.
Dessa forma, a decisão atua sobre a forma como os pedidos devem ser analisados daqui para frente, sem reabrir, de maneira geral, situações tributárias anteriores.