
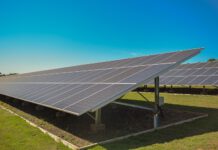


O juiz Fabiano Gonçalves Marques, da 1ª Escrivania Cível de Alvorada, no Tocantins, reconheceu a inexigibilidade do ICMS sobre a energia elétrica produzida por sistema solar fotovoltaico e posteriormente compensada na rede de distribuição. Na sentença, assinada em 14 de outubro, o magistrado também condenou o Estado do Tocantins à restituição dos valores indevidamente recolhidos desde 20 de junho de 2021, observadas as condições estabelecidas para a apuração dos pagamentos.
A decisão beneficia duas unidades consumidoras vinculadas ao sistema de geração distribuída. A autora da ação foi representada pelo advogado Antônio de Campos Meira Neto, de Goiânia (GO).
O entendimento é de que a compensação de energia gerada pelo próprio consumidor não representa operação de compra e venda nem circulação jurídica de mercadoria, requisito necessário para a incidência do Imposto sobre Circulação de Mercadorias e Serviços (ICMS).
A cobrança questionada envolvia valores relacionados à Tarifa de Energia (TE) e à Tarifa de Uso do Sistema de Distribuição (TUSD), especificamente na parcela correspondente à energia compensada.
Entenda o caso
A consumidora possui sistema de geração solar fotovoltaica integrado ao Sistema de Compensação de Energia Elétrica (SCEE), mecanismo pelo qual a energia excedente produzida é injetada na rede da distribuidora e convertida em créditos para abatimento do consumo posterior.
Na ação, a defesa sustentou que a utilização desses créditos não caracteriza nova aquisição de energia elétrica. Por isso, argumentou que não poderia haver cobrança de ICMS sobre a parcela compensada, uma vez que não ocorre transferência de titularidade de mercadoria com finalidade comercial.
Para demonstrar a cobrança, o advogado apresentou faturas de duas unidades consumidoras atendidas pela Energisa Tocantins.
Em uma delas, a conta com vencimento em junho de 2026 registrou consumo de 789 kWh e injeção de 960 kWh na rede, com compensação integral da energia consumida. Apesar disso, houve cobrança de R$ 138,09 de ICMS, calculado sobre uma base de R$ 690,47.
Na segunda unidade, também houve compensação integral do consumo, de 432 kWh, mas a fatura apresentou cobrança de R$ 75,61 de ICMS sobre uma base de R$ 378,06.
Diante dessas situações, a autora pediu a suspensão da cobrança e a restituição dos valores pagos indevidamente.
Estado defendeu legalidade da cobrança
Na contestação, o Estado do Tocantins sustentou que a compensação de energia não afastaria a ocorrência do fato gerador do ICMS.
A Procuradoria argumentou que a energia injetada na rede é consumida por outras unidades e que, posteriormente, a distribuidora fornece nova energia ao consumidor-gerador. Segundo essa interpretação, o fornecimento constitui operação tributável, independentemente da existência de créditos para compensação.
O Estado também defendeu que o Convênio ICMS 16/2015 e a legislação estadual estabelecem isenção limitada à parcela correspondente à energia elétrica, sem abranger integralmente os encargos de utilização da rede de distribuição.
Para a defesa estadual, a cobrança sobre a TUSD seria legítima porque a infraestrutura de distribuição continua sendo utilizada pelo consumidor, mesmo quando ele possui sistema próprio de geração.
Juiz diferencia caso de entendimento do STJ
Ao reconhecer a inexigibilidade do imposto, o magistrado considerou que a compensação realizada no âmbito do SCEE não caracteriza circulação jurídica de mercadoria sujeita à tributação.
Um dos pontos centrais da fundamentação foi a distinção em relação ao Tema 986 do Superior Tribunal de Justiça (STJ), que trata da inclusão das tarifas de uso dos sistemas de transmissão e distribuição na base de cálculo do ICMS.
No entendimento aplicado ao caso, a discussão não se limita à composição da base de cálculo do imposto. A questão anterior é saber se existe uma operação mercantil tributável quando o consumidor utiliza créditos originados da energia que ele próprio produziu.
Dessa forma, o precedente do STJ sobre a incidência de ICMS nas operações ordinárias de fornecimento não foi considerado suficiente para justificar a cobrança sobre a energia compensada no sistema de microgeração distribuída.
A decisão não afasta as tarifas legalmente devidas pelo uso da rede elétrica nem a tributação da energia fornecida pela concessionária que não seja compensada por créditos. Seus efeitos são restritos ao ICMS incidente sobre a parcela efetivamente compensada.
TJTO já havia mantido suspensão da cobrança
Antes da sentença, o caso também foi examinado pelo Tribunal de Justiça do Tocantins (TJTO).
O Estado recorreu de uma tutela de urgência concedida no processo, que havia determinado a suspensão da exigibilidade do ICMS sobre as parcelas de energia compensada nas duas unidades consumidoras.
Ao julgar o Agravo de Instrumento nº 0014477-44.2026.8.27.2700, em 7 de outubro, a 3ª Turma Julgadora da Câmara de Direito Público do TJTO negou provimento ao recurso estadual, por unanimidade, e manteve a liminar concedida em primeiro grau.
O relator, desembargador Gil de Araújo Corrêa, destacou que a energia excedente injetada na rede e posteriormente compensada não configura circulação jurídica de mercadoria.
Restituição dos valores pagos
Na sentença de 14 de outubro, o juiz Fabiano Gonçalves Marques reconheceu o direito da consumidora à restituição simples dos valores indevidamente recolhidos desde 20 de junho de 2021, data correspondente ao início do período de cinco anos anterior ao ajuizamento da ação.
A devolução também abrange eventuais pagamentos realizados durante a tramitação do processo.
O montante não foi fixado na sentença e deverá ser apurado em fase de liquidação, mediante apresentação das faturas e comprovação dos recolhimentos, observada a titularidade dos créditos envolvidos.
A decisão representa o reconhecimento, no caso concreto, de que a energia elétrica compensada por meio de créditos da própria geração fotovoltaica não pode ser tratada como uma nova operação de circulação de mercadoria para fins de cobrança do ICMS.
Processo nº 0000913-89.2026.8.27.2702.