






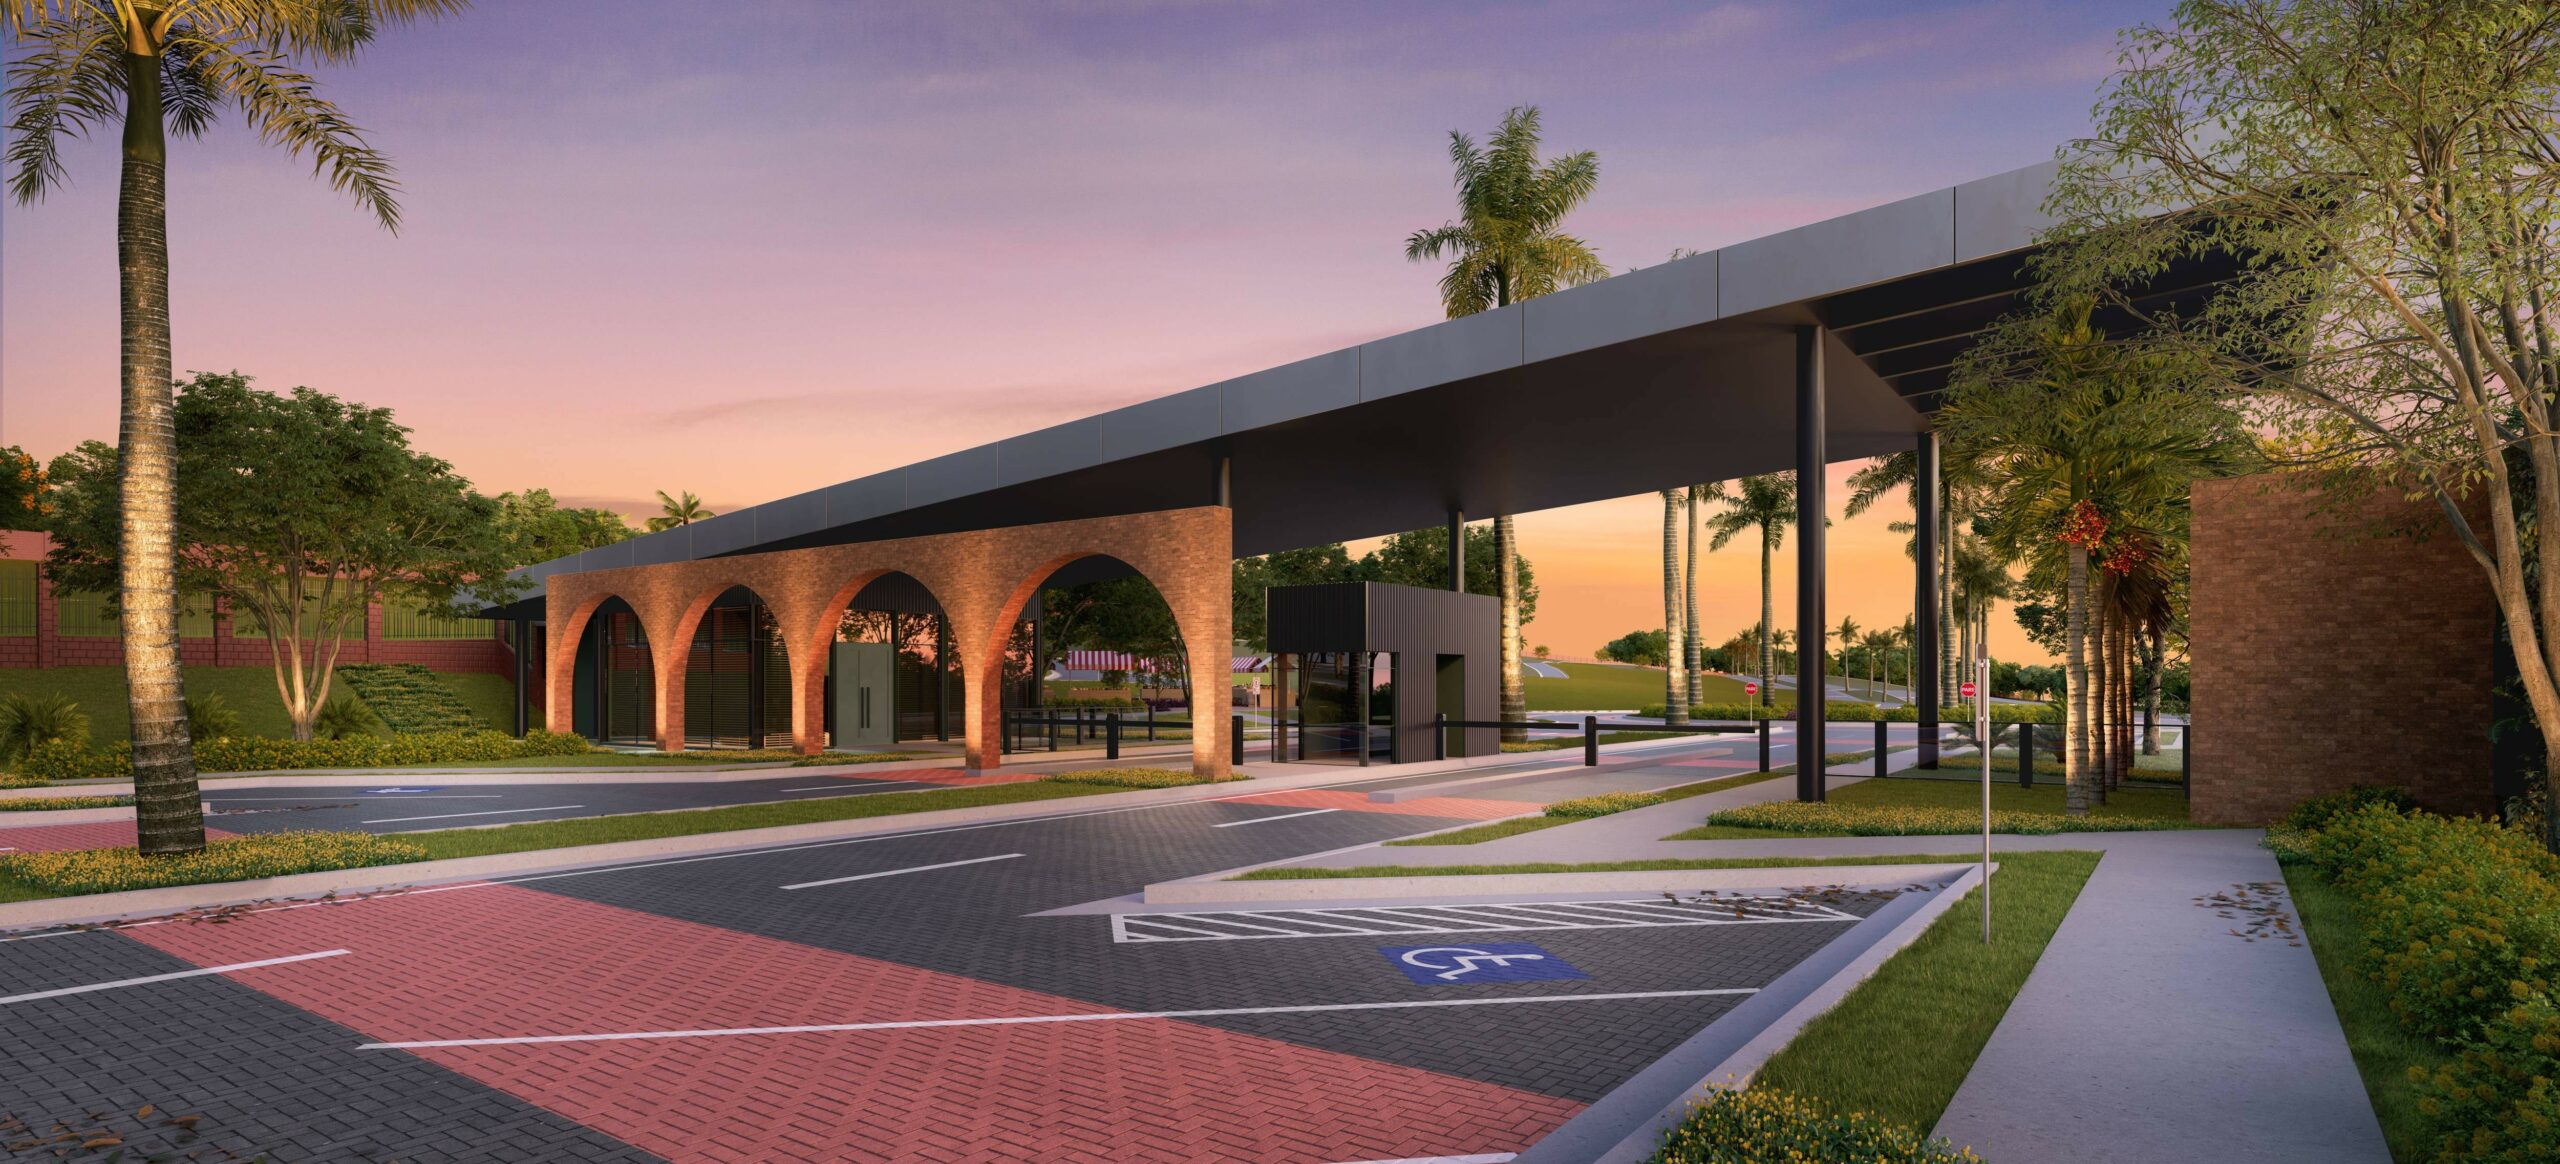
A capitalização mensal de juros em contrato de financiamento imobiliário firmado pela FGR, empresa que não integra o Sistema Financeiro Nacional (SFN), foi considerada ilegal pela Justiça de Goiás. O juiz Andrey Máximo Formiga, da 1ª Vara Cível de Senador Canedo, declarou a nulidade de cláusulas contratuais relativas à utilização da Tabela Price com capitalização mensal de juros e determinou a rescisão de um contrato de compra de lote no Jardins Quebec. A empresa foi condenada a devolver integralmente R$ 110.401,39 pagos pela compradora, em parcela única, com correção monetária e juros.
Na sentença, proferida na última sexta-feira (16/10), o magistrado reconheceu a responsabilidade exclusiva da FGR Incorporações Jardins Quebec SPE Ltda. pelo desfazimento do negócio. Além da capitalização mensal de juros, considerou abusivas a transferência de tributos à adquirente antes da entrega da posse do imóvel e a previsão contratual que permitia a perda ou retenção de valores pagos sem prévia constituição em mora.
O juiz ressaltou que a utilização da Tabela Price não é ilegal por si só, conforme entendimento do Superior Tribunal de Justiça (STJ) e a Súmula 84 do Tribunal de Justiça de Goiás (TJGO). Entretanto, concluiu que, no contrato analisado, o sistema foi utilizado com capitalização mensal de juros, prática que considerou vedada à incorporadora por não integrar o SFN.
A compradora foi representada pelos advogados Carlos Eduardo Vinaud Pignata, Luiz Antônio Lorena de Souza Filho e Altievi Almeida. A defesa da FGR foi apresentada pelos advogados Dyogo Crosara, Artur Bahia e Rafaela Rocha.
Pagamentos de R$ 110 mil e saldo devedor de R$ 355 mil
Conforme a petição inicial, a compradora firmou, em 11 de maio de 2024, contrato para aquisição de um lote no Jardins Quebec, em Senador Canedo, pelo valor de R$ 389.456,20. O financiamento foi concedido diretamente pela própria vendedora.
Apesar de ter realizado pagamentos que totalizaram R$ 110.401,39, o saldo devedor ainda era de R$ 355.242,98. Para a adquirente, essa diferença demonstrava desequilíbrio contratual decorrente da utilização da Tabela Price associada à capitalização mensal de juros.
Os advogados argumentaram que a FGR, por não integrar o Sistema Financeiro Nacional, não poderia aplicar juros capitalizados em periodicidade inferior à anual. Sustentaram, ainda, que o contrato transferia indevidamente à compradora a responsabilidade pelo pagamento de tributos sobre o imóvel antes da efetiva imissão na posse.
Segundo a inicial, a adquirente tentou resolver a questão extrajudicialmente, mediante o encerramento do contrato e a devolução dos valores pagos, mas não conseguiu chegar a um acordo com a empresa.
Na ação, requereu a declaração de nulidade das cláusulas consideradas abusivas, a resolução contratual por responsabilidade da vendedora e a restituição integral das quantias desembolsadas.
Defesa da FGR sustentou legalidade do contrato
Na contestação, a FGR defendeu a regularidade das condições contratuais e sustentou que a utilização da Tabela Price não representa, necessariamente, a cobrança de juros capitalizados mensalmente. Segundo a incorporadora, a ilegalidade não poderia ser presumida apenas pela adoção desse sistema de amortização.
A empresa argumentou também que a Lei nº 9.514/1997, que disciplina o financiamento imobiliário e a alienação fiduciária, permite a pactuação da remuneração do capital e da capitalização de juros, inclusive por empresas não integrantes do Sistema Financeiro Nacional. Para fundamentar a tese, apresentou precedentes judiciais e defendeu a necessidade de perícia contábil para verificar a existência de eventual irregularidade.
Outro argumento foi o de que o contrato continha pacto de alienação fiduciária e, por isso, deveria ser submetido ao procedimento específico previsto na Lei nº 9.514/1997, em vez das regras gerais de resolução contratual do Código de Defesa do Consumidor (CDC).
A FGR sustentou que a ausência de registro da alienação fiduciária no Cartório de Registro de Imóveis não retiraria a validade do contrato entre as partes, conforme entendimento do STJ.
Subsidiariamente, caso fosse admitida a rescisão, a incorporadora pediu a aplicação da Lei do Distrato, com retenção de 25% dos valores pagos ou, alternativamente, de 10% do valor atualizado do contrato. Também defendeu a possibilidade de restituição parcelada, em até 12 meses.
Juiz reconheceu capitalização mensal no contrato
Ao examinar as cláusulas contratuais, o magistrado destacou que o STJ, no Tema 572, não considera a Tabela Price ilegal por si só, nem entende que sua adoção implique necessariamente capitalização de juros.
Também mencionou a Súmula 84 do TJGO, publicada em 30 de julho deste ano, segundo a qual a mera utilização da Tabela Price em contratos imobiliários celebrados por empresas que não integram o SFN ou o Sistema de Financiamento Imobiliário (SFI), desde que expressamente pactuada, não configura ilegalidade.
Contudo, o juiz ressaltou que esses entendimentos não impedem a análise da existência de capitalização mensal no contrato específico.
No caso, o instrumento previa juros de 0,486% ao mês, calculados conforme a Tabela Price, além de reajustes mensais pelo IPCA. O contrato estabelecia 360 parcelas mensais, inicialmente de R$ 684,58, e 30 parcelas anuais de R$ 17 mil.
Segundo o magistrado, a estrutura matemática utilizada na formação das prestações demonstrou a incidência de juros compostos, caracterizando capitalização mensal.
O juiz observou, ainda, que a FGR não apresentou planilha de amortização ou memória de cálculo capaz de demonstrar a regularidade da cobrança, apesar de ter recebido oportunidade para fazê-lo.
Para ele, a irregularidade não estava no percentual de juros contratado, mas na periodicidade da capitalização. Com esse entendimento, declarou nula a parte do contrato que estipulava juros calculados pela Tabela Price com capitalização mensal, com fundamento no artigo 51, inciso IV, do CDC.
Ausência de registro da alienação fiduciária
A sentença também afastou a tese da FGR de que a resolução contratual deveria seguir exclusivamente o procedimento previsto na Lei nº 9.514/1997.
O magistrado observou que o Tema 1.095 do STJ estabelece a aplicação dessa legislação específica aos contratos de compra e venda de imóveis com garantia de alienação fiduciária devidamente registrada, quando houver inadimplemento do comprador e sua regular constituição em mora.
No processo, entretanto, a certidão da matrícula demonstrou que o imóvel permanecia registrado em nome da FGR, sem comprovação do registro da garantia fiduciária.
Além disso, o juiz constatou que a compradora estava adimplente quando ajuizou a ação, em 27 de maio de 2026. As últimas parcelas mensal e anual haviam sido pagas em 8 de maio daquele ano.
O magistrado reconheceu que a ausência de registro não retira a validade do contrato de alienação fiduciária entre as partes, conforme precedente do STJ. Entretanto, concluiu que, diante da falta de registro, de inadimplemento e de constituição em mora, não estavam presentes os requisitos para afastar a aplicação das normas consumeristas.
Cobrança de tributos antes da posse
Outro ponto considerado abusivo foi a cláusula que transferia à compradora, desde a assinatura da proposta, a responsabilidade pelo pagamento de ITU/IPTU e demais encargos incidentes sobre o imóvel.
O juiz observou que se tratava de lote não edificado, cuja posse não havia sido transmitida à adquirente. Destacou, ainda, que o documento tributário apresentado no processo estava em nome da própria FGR.
Com base no entendimento do STJ de que a responsabilidade por tributos e despesas imobiliárias está relacionada à efetiva imissão do adquirente na posse, declarou nula a cobrança antecipada desses encargos.
O magistrado também invalidou a cláusula resolutiva que dispensava a prévia constituição em mora e autorizava a perda ou retenção de valores pagos pela compradora.
Devolução integral dos valores
Ao reconhecer a responsabilidade exclusiva da FGR pelo desfazimento do contrato, o magistrado afastou a possibilidade de retenção de 25% dos valores pagos, conforme defendido pela empresa.
Segundo a sentença, as regras da Lei do Distrato invocadas pela incorporadora para justificar os descontos são aplicáveis às hipóteses de resolução contratual por fato imputável ao comprador, situação diferente da reconhecida no processo.
O juiz também rejeitou retenções referentes a arras, tributos, correção monetária e taxa de fruição. Para isso, considerou que não houve comprovação de que a adquirente tenha utilizado o imóvel ou obtido algum benefício econômico com sua posse.
O magistrado aplicou a Súmula 543 do STJ, que prevê a restituição integral e imediata dos valores pagos quando a resolução de contrato imobiliário submetido ao CDC decorre de culpa exclusiva da vendedora.
Assim, julgou parcialmente procedentes os pedidos e declarou resolvido o contrato por responsabilidade exclusiva da FGR, determinando a restituição integral e imediata de R$ 110.401,39, em parcela única, incluídos o sinal e eventual comissão de corretagem.
O valor deverá ser atualizado pelo INPC desde cada desembolso até 29 de agosto de 2024 e, a partir dessa data, pelo IPCA, até a efetiva restituição. Também incidirão juros de mora, nos critérios estabelecidos na sentença, a partir da citação.
A empresa foi condenada, ainda, ao pagamento das custas processuais e dos honorários advocatícios, fixados em 12% sobre o proveito econômico atualizado obtido pela compradora.
Processo: 5477136-49.2026.8.09.0174